퇴사할 때 IRP 계좌 왜 만들어야 해요? (+퇴직연금)

1️⃣ 퇴직금은 IRP 계좌로만 받을 수 있다
2022년 4월 14일부터 퇴직금은 IRP 계좌로 받도록 법이 바뀌었습니다.
그래서 퇴사할 때 회사가 월급통장이 아니라 IRP 계좌번호를 알려달라고 하는 것입니다.
IRP는 Individual Retirement Pension의 약자로, 개인형 퇴직연금이라고 부릅니다.
쉽게 말해 내 이름으로 된 퇴직금 전용 통장입니다.
은행·증권사·보험사 어디서든 만들 수 있고, 대부분 앱으로 바로 만들 수 있습니다.
회사가 퇴직금을 주는 방식이 퇴직금이든 퇴직연금이든 상관없이
퇴사하면 모두 IRP 계좌로 들어갑니다.
따라서 퇴사를 앞두고 있다면 IRP 계좌부터 만들어 두어야 합니다.
⚠️ 참고사항 퇴직금은 퇴사한 날부터 14일 안에 받는 것이 원칙입니다. (회사와 합의하면 늦출 수 있습니다) 퇴사 전에 IRP 계좌를 미리 만들어 회사에 알려두면 퇴직금을 제때 받을 수 있습니다. |
[IRP가 아닌 일반 통장으로 받을 수 있는 경우]
|
Q: IRP 계좌는 아무 금융회사에서나 만들어도 되나요?
네, 원하는 곳에서 만들면 됩니다.
회사가 퇴직연금에 가입한 금융회사와 달라도 상관없습니다.
내 이름으로 된 IRP 계좌이기만 하면 됩니다.
2️⃣ 퇴직금과 퇴직연금의 차이
회사가 퇴직금을 준비하는 방식은 크게 세 가지입니다.
퇴직금, 그리고 퇴직연금인 DB형과 DC형입니다.
2-1. 퇴직금
회사가 따로 쌓아두지 않고, 퇴사할 때 한 번에 계산해서 주는 방식입니다.
금액은 1년마다 30일분의 평균임금입니다.
(평균임금은 퇴사 전 3개월 동안 받은 임금의 하루 평균)
쉽게 말해 1년 일할 때마다 한 달 치 월급 정도가 쌓인다고 생각하시면 됩니다.
2-2. DB형 퇴직연금
DB는 Defined Benefit의 약자로, 확정급여형이라고 부릅니다.
받을 금액이 퇴직금과 똑같이 정해져 있는 방식입니다.
차이는 회사가 퇴직금을 금융회사에 미리 쌓아둔다는 점입니다.
그래서 회사가 어려워져도 퇴직금을 떼일 걱정이 적습니다.
2-3. DC형 퇴직연금
DC는 Defined Contribution의 약자로, 확정기여형이라고 부릅니다.
회사가 매년 연봉의 12분의 1 이상을 내 퇴직연금 계좌에 넣어주는 방식입니다.
넣어준 돈은 내가 직접 굴리기 때문에, 굴린 결과에 따라 퇴직금이 늘 수도 줄 수도 있습니다.
[예시]
|
셋 중 어떤 방식이든 퇴사하면 그 돈은 모두 내 IRP 계좌로 옮겨집니다.
Q: 우리 회사가 어떤 방식인지 어떻게 알 수 있나요?
근로계약서(or연봉계약서)나 회사 인사팀에 확인하는 것이 가장 정확합니다.
금융감독원 '통합연금포털'에서도 내가 가입된 퇴직연금을 조회할 수 있습니다.
(조회되는 퇴직연금이 없다면 퇴직금 방식일 가능성이 높습니다)
3️⃣ IRP로 받은 퇴직금, 어떻게 해야 할까?
IRP에 들어온 퇴직금은 크게 두 가지 방법으로 쓸 수 있습니다.
3-1. 바로 해지해서 현금으로 받기
IRP 계좌를 해지하면 퇴직소득세를 떼고 남은 돈을 바로 받을 수 있습니다.
IRP가 생기기 전에 회사에서 퇴직금을 받던 것과 세금이 같습니다.
(IRP에 넣어두는 동안 굴려서 생긴 수익이 있다면, 그 수익에는 기타소득세 16.5%가 붙습니다)
따라서 IRP로 받았다가 바로 해지해도 손해는 없습니다.
3-2. 그대로 두었다가 55세 이후 연금으로 받기
55세 이후에 연금으로 나눠 받으면 퇴직소득세를 30% 덜 냅니다.
연금으로 받은 지 10년이 넘어가는 부분부터는 40%를 덜 냅니다.
(2026년부터는 20년이 넘어가는 부분은 50%를 덜 냅니다)
[예시]
|
⚠️ 참고사항 1년에 연금으로 받을 수 있는 한도가 있어서, 한도를 넘게 꺼낸 금액은 감면을 받지 못합니다. 실제로 연금을 받기 전에 IRP를 만든 금융회사에 한도를 확인해보시기 바랍니다. |
Q: IRP에서 일부만 꺼내 쓸 수 있나요?
원칙적으로는 안 됩니다.
IRP는 법에서 정한 사유가 있을 때만 일부를 꺼낼 수 있고, 그 외에는 계좌 전체를 해지해야 합니다.
(무주택자의 주택 구입·전세금, 6개월 이상 요양, 파산·개인회생, 재난 피해 등)
⛔ 주의사항 이미 연말정산 세액공제를 받으려고 쓰던 IRP 계좌가 있다면, 그 계좌로 퇴직금을 받지 않는 것이 좋습니다. 해지할 때 세액공제를 받았던 납입금까지 기타소득세(16.5%)를 내야 하기 때문입니다. 퇴직금을 받을 IRP 계좌는 새로 하나 만드는 것이 안전합니다. |
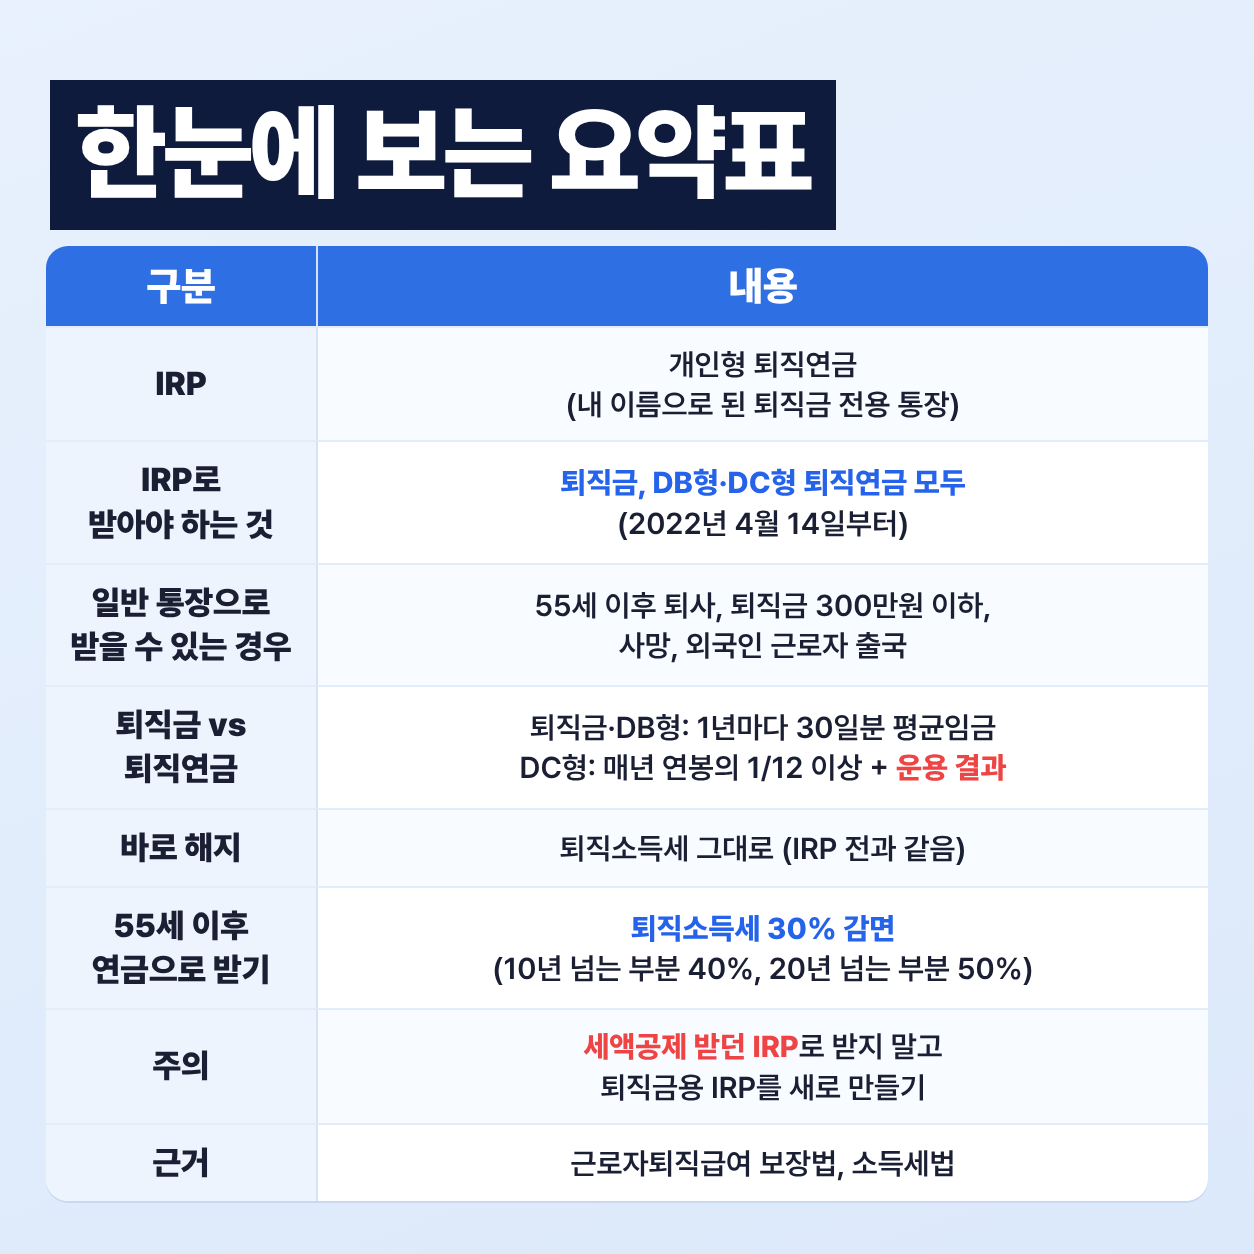
4️⃣ 요약(표)
이런 글도 확인해보세요